Bodrum Belediyesi’nde 35,8 Milyon TL’lik Ceza Kayıtlarda Yok!
Sayıştay’ın Bodrum Belediyesi 2025 denetim raporunda 29 bulgu yer aldı. 35,8 milyon TL’lik kesinleşmiş idari para cezasının kayda alınmadığı belirlendi.

 Google algoritmasına bırakmayın, okuyacağınız haberi siz seçin! Bodrum Haber’i tercih edilen kaynak yapın

Sayıştay’dan Bodrum Belediyesi’ne 29 Bulgu: 35,8 Milyon TL’lik Ceza Kayda Alınmamış!
Sayıştay Başkanlığı’nın Bodrum Belediyesi hakkında hazırladığı 2025 yılı düzenlilik denetim raporunda 29 bulguya yer verildi. Raporda, kesinleşmiş idari para cezalarına ilişkin 35 milyon 815 bin 689 TL tutarındaki alacağın muhasebe kayıtlarına alınmadığı tespit edildi. Sayıştay, bu durumun kamu alacaklarının tahsilini tehlikeye düşürebileceğini ve zamanaşımı nedeniyle kamu zararına yol açabileceğini belirtti.
35,8 Milyon TL’lik Kamu Alacağı Kayıtlarda Yok
Sayıştay denetçileri, Bodrum Belediyesi Zabıta Müdürlüğü ve Yapı Kontrol Müdürlüğü tarafından düzenlenen, belediye encümeni kararlarıyla kesinleşen idari para cezalarını inceledi.
2020-2025 yıllarını kapsayan incelemede, Yapı Kontrol Müdürlüğü kaynaklı 31 milyon 678 bin 718 TL, Zabıta Müdürlüğü kaynaklı 4 milyon 136 bin 971 TL olmak üzere toplam 35 milyon 815 bin 689 TL tutarında idari para cezasının tahakkuk kayıtlarının yapılmadığı belirlendi.
Raporda, bu nedenle belediyenin 120 Gelirlerden Alacaklar Hesabı’nın mali tablolarda söz konusu tutar kadar eksik gösterildiği ifade edildi.
Sayıştay: Münferit Kayıt Eksikliği Olarak Değerlendirilemez
Sayıştay, kesinleşmiş idari para cezalarının uzun yıllar boyunca tahakkuk ettirilmemesinin kamu alacaklarının tahsil kabiliyetini zayıflatabileceğini ve zamanaşımı riski oluşturabileceğini vurguladı.
Raporda, eksikliklerin birden fazla yılı kapsaması, yüksek tutarlı alacakları içermesi ve çok sayıda işlemin sistem dışında kalması nedeniyle durumun münferit veya sehven oluşan kayıt eksikliği olarak değerlendirilmesinin mümkün olmadığı belirtildi.
Denetçiler, işlem süreçleri ve sorumlulukların idare tarafından bütün yönleriyle değerlendirilmesini, gerekli idari inceleme ve araştırmaların yapılmasını uygun buldu.
Belediye Personel Yetersizliğini de Gerekçe Gösterdi
Bodrum Belediyesi, Sayıştay’a verdiği yanıtta eksik tahakkuk işlemlerinin nedenleri arasında tebligatların tamamlanmamasını, giriş kayıtlarının yapılmamasını, yapı kayıt belgesi alınmasını, taşınmazların uygun hale getirilmesini ve personel yetersizliğini gösterdi.
Sayıştay ise bu gerekçelerin, encümen kararlarıyla kesinleşmiş idari para cezalarının muhasebe kayıtlarına alınması yükümlülüğünü ortadan kaldırmadığını belirtti.
Belediye, eksik kayıtların yeniden incelenmeye alındığını, düzeltici işlemlerin başlatıldığını ve tahsil süreçlerinin hızlandırılması için koordinasyon sağlandığını bildirdi.
Otopark Gelirleri ve Gecekondu Fonu da Raporda
Sayıştay’ın 2025 yılı raporunda belediyenin mali işlemleriyle ilgili başka bulgulara da yer verildi.
Denetim bulguları arasında otopark gelirlerinin amacı dışında kullanılması, gecekondu fon gelirlerinin amacı dışında kullanılması, bazı gelir kalemlerinde tahsilat oranlarının düşük kalması ve süresi geçen kira alacakları için hukuki süreç başlatılmaması bulunuyor.
Ayrıca çevre temizlik vergisi ile ilan ve reklam vergisi tahakkuku yapılmayan işyerlerinin bulunduğu, bazı işletmelerin işyeri açma ve çalışma ruhsatı olmadan faaliyet gösterdiği de rapora yansıdı.
İhaleler, Personel Atamaları ve Tasarruf Tedbirleri
Raporda, kamu ihale mevzuatı ve personel uygulamalarıyla ilgili bulgular da yer aldı.
Kamu İhale Kurulunun uygun görüşü alınmadan bütçe ödeneğinin yüzde 10 limitinin aşılması, mevzuatta öngörülen şartları taşımayan kişilerin ilgili unvan ve kadrolara atanması ve vekâleten görevlendirmenin genel ve sürekli bir personel atama yöntemi olarak kullanılması denetim bulguları arasında sıralandı.
Cumhurbaşkanlığı Tasarruf Tedbirleri Genelgesi’ne uygun olmayan harcamaların bulunduğu da Sayıştay tarafından tespit edilen hususlar arasında yer aldı.
İç Kontrol Sistemi Mevzuata Uygun Kurulmamış
Sayıştay, Bodrum Belediyesi’nin iç kontrol sistemini de değerlendirdi.
Raporda, faaliyet ve süreçlere ilişkin risklerin belirlenmediği, ön mali kontrol yönergesinin bulunmadığı, arşiv ve dokümantasyon sisteminin oluşturulmadığı ve belediyede iç denetçi bulunmadığı belirtildi.
Sayıştay, iç kontrol sisteminin kurulması, uygulanması, izlenmesi ve geliştirilmesi yönündeki çalışmaların tamamlanmadığı ve yetersiz olduğu sonucuna vardı.
Denetim raporunda, belediyenin iç kontrol ve ön mali kontrol sistemlerinin ilgili mevzuata uygun olarak kurulmadığı değerlendirmesi yapıldı.
Sayıştay’ın Denetim Görüşü
Sayıştay, Bodrum Belediyesi’nin 2025 yılı mali rapor ve tablolarının, denetim görüşünün dayanağı olarak belirtilen hesap alanları dışında, tüm önemli yönleriyle doğru ve güvenilir bilgi içerdiği kanaatine vardı.
Raporda, 4’ü denetim görüşünün dayanağı, 25’i diğer bulgular kapsamında olmak üzere toplam 29 bulgu yer aldı.
A. Denetim Görüşünün Dayanağı Bulgular (4)
Zabıta Müdürlüğü ve Yapı Kontrol Müdürlüğü Tarafından Düzenlenen ve Belediye Encümenince Karar Verilen İdari Para Cezalarına İlişkin Tahakkuk Kayıtlarının Yapılmaması
Taşınmaz Kayıtlarının Mevcut Durumu Yansıtmaması
Varlıklara İlişkin Amortisman Ayırma İşlemlerinde Hatalı Uygulamaların Bulunması
Personel Şirketine Yapılan Ödemelerin Dönemsellik İlkesine ve Tahakkuk Esasına Aykırı Olarak Muhasebeleştirilmesi
B. Diğer Bulgular (25)
Bazı Gelir Kalemlerinde Tahsilat Oranlarının Düşük Olması
Ödenme Süresi Geçen Kira Alacaklarına İlişkin Hukuki Sürecin Başlatılmaması
Çevre Temizlik Vergisi Tahakkuku Yapılmayan İşyerlerinin Bulunması
Sabit ve Mobil Haberleşme Altyapısı ve Şebekelerinden Alınması Gereken Geçiş Hakkı Bedelinin Takip ve Tahsilatının Yapılmaması
İlan ve Reklam Vergisi Tahakkuk Yapılmayan İşyerlerinin Bulunması
Bazı Mükelleflerin Şartları Sağlamadığı Halde İndirimli Emlak Vergisi Uygulamasından Faydalanması
Belediye Sınırları İçinde İşyeri Açma ve Çalışma Ruhsatı Olmadan Faaliyet Gösteren İşletmelerin Bulunması
Ulusal Bayram Günlerinde Çalışan İşyerlerine İlişkin Tatil Günlerinde Çalışma Ruhsatı Harcının Etkin Şekilde Tahakkuk ve Tahsil Edilmemesi
İşyeri Ruhsatı Bulunan Bazı Taşınmazlara İlişkin Emlak Vergisinin Mesken Tarifesi Üzerinden Alınması
Gecekondu Fon Gelirlerinin Amacı Dışında Kullanılması
Otopark Gelirlerinin Amacı Dışında Kullanılması
Elektrik ve Havagazı Tüketim Vergisinin Takip ve Kontrolüne Yönelik Etkin Bir Mekanizma Kurulmaması
Bütçe Kanunu ile Belirlenen Avans Üst Sınırının Aşılması
Kamu Kurum ve Kuruluşu Niteliğinde Olmayan Elektrik Dağıtım Şirketine Taşınmaz Tahsisi Yapılması
Mali Kaynaklarının Kamu Sermayeli Bankalarda Değerlendirilmemesi
Sosyal Denge Tazminatı Sözleşmesinde; Sözleşme Konusu Olmaması Gereken Konularda Düzenlemeler Yapılması
Personel Çalıştırılmasına Dayalı Hizmet Alımı İçin Yapılan Ödemelerin İlgili Bütçe Tertibine Kaydedilmemesi
Belediye İşçilerinin Birikmiş Yıllık Ücretli İzinlerinin Kanuna Uygun Olarak Kullandırılmasına İlişkin Tedbirlerin Alınmaması
Belediyenin ve Belediye Personel Şirket Çalışanlarının Çeşitli Kurum ve Kuruluşlarda Uzun Süreli Geçici Görevlendirilmesi
Belediyece Personel Çalıştırılmasına Dayalı Doğrudan Hizmet Alımı Sözleşmesi Kapsamı Dışında Personel Çalıştırması
Vekaleten Görevlendirmenin Genel ve Sürekli Bir Personel Atama Yöntemi Olarak Kullanılması
Mevzuatta Öngörülen Şartları Taşımayanların İlgili Unvan ve Kadrolara Atanması
Personel Çalıştırılmasına Dayalı Hizmet Alımı Sözleşmesinin Süresiz Olarak Yapılması
Kamu İhale Kurulunun Uygun Görüşü Olmadan Bütçe Ödeneğinin Yüzde On Limitinin Aşılması
Cumhurbaşkanlığı Tasarruf Tedbirleri Genelgesine Uygun Olmayan Harcamaların Bulunması
Kaynak: Bodrum Belediyesi 2025 Yılı Sayıştay Düzenlilik Denetim Raporu, Bulgu Listesi.
Benzer Konular
Muğla’daki Cumhuriyet resepsiyonunda Ahmet Aras ile Aydın Ayaydın bir araya geldi. Ayaydın, dikkat çeken sohbetin ardından siyaset konuşmadıklarını söyledi.
Ocak 2027 emekli maaşı zammı için yeni hesaplamalar açıklandı. Yüzde 10,45 zam senaryosunda SSK ve Bağ-Kur emeklilerinin maaşları ne kadar olabilir?
Milli Eğitim Bakanı Yusuf Tekin, okullardaki güvenlik tedbirlerini açıkladı. Turnike, polis ve bahçe görevlisi uygulamaları okulların risk durumuna göre belirleniyor.
Bodrum’da 29 Ekim Cumhuriyet Bayramı kapsamında fener alayı düzenlendi. Kutlamalar Belediye Meydanı’ndaki Dedublüman konseriyle devam etti.
Bodrum Ortakent Mezarlığı mevkisinde takla atan otomobil refüjdeki aydınlatma direğine çarptı. Kazada yaralanan sürücü hastaneye kaldırıldı.
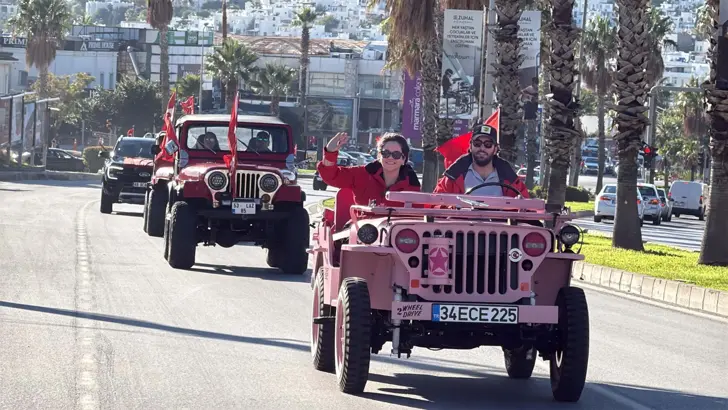
Bodrum’da Cumhuriyet’in 103’üncü yılı için klasik ve off-road araçlarından oluşan 35 araçlık konvoy, Gümbet Kavşağı’ndan Değirmenler’e kadar ilerledi.